Domain römischer-kaiser.de kaufen?
Wir ziehen mit dem Projekt
römischer-kaiser.de um.
Sind Sie am Kauf der Domain
römischer-kaiser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain römischer-kaiser.de kaufen?
Hat man steuerliche Vorteile wenn man heiratet?
Hat man steuerliche Vorteile, wenn man heiratet? Ja, in vielen Ländern gibt es steuerliche Vorteile für Ehepaare. Zum Beispiel können verheiratete Paare in einigen Ländern ihre Steuerklassen kombinieren, was zu einer niedrigeren Steuerlast führen kann. Außerdem können sie gemeinsam bestimmte Steuervergünstigungen in Anspruch nehmen, wie zum Beispiel den Ehegattensplittingtarif. Es ist jedoch wichtig zu beachten, dass die steuerlichen Vorteile je nach Land und individueller Situation variieren können. Es empfiehlt sich daher, sich vor einer Heirat über die steuerlichen Auswirkungen zu informieren. **
Wie kann ein Steuerberater dabei helfen, steuerliche Vorteile zu optimieren und steuerliche Risiken zu minimieren?
Ein Steuerberater kann durch seine Fachkenntnisse und Erfahrung steuerliche Vorteile identifizieren und nutzen. Er kann bei der Gestaltung von steueroptimalen Strukturen und Strategien unterstützen. Zudem hilft er bei der Einhaltung von steuerlichen Vorschriften und minimiert so steuerliche Risiken. **


Ähnliche Suchbegriffe für Steuerliche Vorteile
Top-Angebote
Produkte zum Begriff Steuerliche Vorteile:
-
Corel MindManager Enterprise v. 24 Lizenz Volumen Band 2 10-49 MSA obligatorisch beinhaltet alle Vorteile des MME-Programms Win Mac (LCMM24M24ENTBD2)Produktbeschreibung: MindManager Enterprise (v. 24) - Lizenz - 1 Lizenz, Produkttyp: Lizenz, Kategorie: Büroanwendungen - Projekte / Prozesse, Version: 24, Anzahl Lizenzen: 1 Lizenz, Lizenzpreise: Volumen / Band 2 (10-49), Lizenzdetails: MSA obligatorisch, beinhaltet alle Vorteile des MME-Programms, Plattform: Windows, MacOS442,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
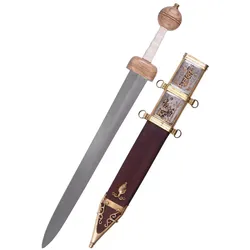
Römischer Xanten GladiusRömischer Xanten Gladius mit Scheide aus dem 3. Jahrhundert n. Chr. Dieses Römerschwert ist mit einer Klinge aus EN45 Federstahl die weder gehärtet, noch wärmebehandelt ist ausgestattet. Die Schneiden sind nicht geschärft und die durchgehende Klingenangel ist am Griffende verschraubt (Gewindemutter aus Messing). Das Griffstück besteht aus Knochenimitat, Parier und Knauf aus Holz. Das Parierstück ist klingenseitig mit einer Messingplatte ausgestattet. Die Holzscheide ist mit Leder überzogen und mit Messingbeschlägen kunstvoll verziert. Produktdetails Klingenmaterial: EN45 Federstahl (Karbonstahl, nicht rostfrei) Griffstück aus Knochenimitat, Parier und Knauf aus Holz Befestigungsmutter und Handschutz Einlage aus Messing Gesamtlänge: 69 cm Klingenlänge: 49 cm Klingenstärke: 3,7 mm - 4,6 mm Grifflänge: 20 cm Klingenbreite: 5 cm inklusive Holzscheide mit Lederbezug und Messingbeschlägen Gewicht ohne Scheide: ca. 0,6 kg Gewicht mit Scheide: ca. 1 kg frei ab 18 Jahren » Info zum Altersnachweis139,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann wurde Octavian Römischer Kaiser?
Octavian wurde im Jahr 27 v. Chr. zum römischen Kaiser ernannt und erhielt den Titel "Augustus". Nach dem Tod von Julius Caesar im Jahr 44 v. Chr. kämpfte Octavian erfolgreich um die Macht in Rom und wurde schließlich der erste römische Kaiser. Seine Herrschaft markierte das Ende der römischen Republik und den Beginn des römischen Kaiserreichs. Augustus regierte bis zu seinem Tod im Jahr 14 n. Chr. und hinterließ eine bedeutende politische und kulturelle Erbschaft. **
-
Wie wurde man römischer Kaiser?
Um römischer Kaiser zu werden, musste man entweder durch Adoption oder durch Erbfolge in die kaiserliche Familie gelangen. Oftmals wurde der designierte Nachfolger vom amtierenden Kaiser persönlich ausgewählt. In einigen Fällen kam es jedoch auch zu Machtkämpfen und Bürgerkriegen, bei denen verschiedene Kandidaten um den Titel des Kaisers kämpften. **
-
Was ist die Freigrenze für steuerliche Vorteile für Studenten?
Die Freigrenze für steuerliche Vorteile für Studenten beträgt in Deutschland derzeit 9.744 Euro pro Jahr. Das bedeutet, dass ein Student bis zu diesem Betrag steuerfrei verdienen kann, ohne dass Steuern anfallen. Verdient ein Student mehr als diese Grenze, müssen Steuern auf den darüber hinausgehenden Betrag gezahlt werden. **
-
Wie lange war Augustus Römischer Kaiser?
Augustus war römischer Kaiser von 27 v. Chr. bis 14 n. Chr., also insgesamt 41 Jahre lang. Er war der erste Kaiser des Römischen Reiches und spielte eine entscheidende Rolle bei der Umgestaltung der römischen Republik in ein Kaiserreich. Während seiner Herrschaft führte er zahlreiche Reformen durch und festigte die Macht der Kaiser. Seine Regierungszeit wird oft als Beginn des sogenannten Prinzipats angesehen, einer Phase der römischen Geschichte, die von relativer Stabilität und Prosperität geprägt war. **


Wie kann man als Selbstständiger oder Freiberufler steuerliche Vorteile nutzen?
Als Selbstständiger oder Freiberufler kann man steuerliche Vorteile nutzen, indem man alle berufsbezogenen Ausgaben sorgfältig dokumentiert und von der Steuer absetzt. Zudem sollte man regelmäßig die aktuellen steuerlichen Regelungen und Möglichkeiten prüfen, um keine Einsparmöglichkeiten zu verpassen. Ein Steuerberater kann dabei helfen, individuelle Strategien zu entwickeln, um die Steuerlast zu minimieren. **
Wie können Freibeträge genutzt werden, um steuerliche Vorteile zu erzielen?
Freibeträge können genutzt werden, um das zu versteuernde Einkommen zu senken. Dadurch verringert sich die Steuerlast des Steuerpflichtigen. Freibeträge können beispielsweise für Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen geltend gemacht werden. **
Top-Angebote
Produkte zum Begriff Steuerliche Vorteile:
-
Corel MindManager Enterprise v. 24 Lizenz Volumen Band 2 10-49 MSA obligatorisch beinhaltet alle Vorteile des MME-Programms Win Mac (LCMM24M24ENTBD2)Produktbeschreibung: MindManager Enterprise (v. 24) - Lizenz - 1 Lizenz, Produkttyp: Lizenz, Kategorie: Büroanwendungen - Projekte / Prozesse, Version: 24, Anzahl Lizenzen: 1 Lizenz, Lizenzpreise: Volumen / Band 2 (10-49), Lizenzdetails: MSA obligatorisch, beinhaltet alle Vorteile des MME-Programms, Plattform: Windows, MacOS442,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Römischer Xanten GladiusRömischer Xanten Gladius mit Scheide aus dem 3. Jahrhundert n. Chr. Dieses Römerschwert ist mit einer Klinge aus EN45 Federstahl die weder gehärtet, noch wärmebehandelt ist ausgestattet. Die Schneiden sind nicht geschärft und die durchgehende Klingenangel ist am Griffende verschraubt (Gewindemutter aus Messing). Das Griffstück besteht aus Knochenimitat, Parier und Knauf aus Holz. Das Parierstück ist klingenseitig mit einer Messingplatte ausgestattet. Die Holzscheide ist mit Leder überzogen und mit Messingbeschlägen kunstvoll verziert. Produktdetails Klingenmaterial: EN45 Federstahl (Karbonstahl, nicht rostfrei) Griffstück aus Knochenimitat, Parier und Knauf aus Holz Befestigungsmutter und Handschutz Einlage aus Messing Gesamtlänge: 69 cm Klingenlänge: 49 cm Klingenstärke: 3,7 mm - 4,6 mm Grifflänge: 20 cm Klingenbreite: 5 cm inklusive Holzscheide mit Lederbezug und Messingbeschlägen Gewicht ohne Scheide: ca. 0,6 kg Gewicht mit Scheide: ca. 1 kg frei ab 18 Jahren » Info zum Altersnachweis139,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Hat man steuerliche Vorteile wenn man heiratet?
Hat man steuerliche Vorteile, wenn man heiratet? Ja, in vielen Ländern gibt es steuerliche Vorteile für Ehepaare. Zum Beispiel können verheiratete Paare in einigen Ländern ihre Steuerklassen kombinieren, was zu einer niedrigeren Steuerlast führen kann. Außerdem können sie gemeinsam bestimmte Steuervergünstigungen in Anspruch nehmen, wie zum Beispiel den Ehegattensplittingtarif. Es ist jedoch wichtig zu beachten, dass die steuerlichen Vorteile je nach Land und individueller Situation variieren können. Es empfiehlt sich daher, sich vor einer Heirat über die steuerlichen Auswirkungen zu informieren. **
-
Wie kann ein Steuerberater dabei helfen, steuerliche Vorteile zu optimieren und steuerliche Risiken zu minimieren?
Ein Steuerberater kann durch seine Fachkenntnisse und Erfahrung steuerliche Vorteile identifizieren und nutzen. Er kann bei der Gestaltung von steueroptimalen Strukturen und Strategien unterstützen. Zudem hilft er bei der Einhaltung von steuerlichen Vorschriften und minimiert so steuerliche Risiken. **
-
Wann wurde Octavian Römischer Kaiser?
Octavian wurde im Jahr 27 v. Chr. zum römischen Kaiser ernannt und erhielt den Titel "Augustus". Nach dem Tod von Julius Caesar im Jahr 44 v. Chr. kämpfte Octavian erfolgreich um die Macht in Rom und wurde schließlich der erste römische Kaiser. Seine Herrschaft markierte das Ende der römischen Republik und den Beginn des römischen Kaiserreichs. Augustus regierte bis zu seinem Tod im Jahr 14 n. Chr. und hinterließ eine bedeutende politische und kulturelle Erbschaft. **
-
Wie wurde man römischer Kaiser?
Um römischer Kaiser zu werden, musste man entweder durch Adoption oder durch Erbfolge in die kaiserliche Familie gelangen. Oftmals wurde der designierte Nachfolger vom amtierenden Kaiser persönlich ausgewählt. In einigen Fällen kam es jedoch auch zu Machtkämpfen und Bürgerkriegen, bei denen verschiedene Kandidaten um den Titel des Kaisers kämpften. **
Ähnliche Suchbegriffe für Steuerliche Vorteile
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burg und Festung Hohenneuffen - Neue Forschungen zu Herrschaft, Politik und KulturBurg und Festung Hohenneuffen - Neue Forschungen zu Herrschaft, Politik und Kultur , Die Festungsruine Hohenneuffen gehört zu den symbolträchtigsten Monumenten des Landes Baden-Württemberg. Sie ist die größte Ruine der Schwäbischen Alb und eine bedeutende ehemalige Landesfestung. Heute zieht sie als überregional beliebtes touristisches Ziel jährlich rund 100.000 Besucher an. Um das Jahr 1100 in strategisch günstiger Position am Albtrauf errichtet, war die Burg fast zwei Jahrhunderte lang Sitz der Herren von Neuffen. 1301 ging sie in den Besitz des Hauses Württemberg über und wurde im 16. Jahrhundert zur Landesfestung ausgebaut. Durch die Lage auf dem Bergsporn war sie nicht zu bezwingen: Im Laufe der Geschichte konnte sie nur durch freiwillige Übergabe erobert werden. Nach einer groß angelegten Erweiterung der Festungswerke im 18. Jahrhundert ließ Herzog Friedrich II. von Württemberg die Festung 1801 aufheben, da sie inzwischen wehrtechnisch und militärtaktisch keinen Nutzen mehr hatte. Die Gebäude wurden teilweise abgebrochen, und 20 Jahre später setzte bereits das touristische Interesse an der Ruine und der eindrucksvollen Naturkulisse ein. Die Beiträge aus unterschiedlichen Fachdisziplinen im vorliegenden Tagungsband spannen den Bogen von der jungsteinzeitlichen Besiedlung des Umlands bis in die heutige Zeit. Durch diese historischen Schlaglichter wird erstmals umfassend die bau- und landesgeschichtliche Bedeutung des Hohenneuffen herausgestellt und in den herrschaftlichen, politischen und kulturellen Kontext eingeordnet. Mit Beiträgen von: Susanne Baum, Jörg Bofinger, Erwin Frauenknecht, Jonas Froehlich, Roger Gehrig, Elena Hahn, Michael Hörrmann, Roland Kessinger, Michael Kienzle, Robert Kretzschmar, Christian Kübler, Stefanie Leisentritt, Marcus G. Meyer, Christian Ottersbach, Peter Rückert, Gerd Stegmaier, Stefan Uhl, Manfred Waßner, Lea Wegner, Tobias Wöhrle und Jörg Wöllper. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241213, Redaktion: Staatliche Schlösser und Gärten Baden-Württemberg und Peter Rückert, Landesarchiv Baden-Württemberg~Hahn, Elena~Keybach, Annika, Seitenzahl/Blattzahl: 304, Keyword: Festungsruine; Schwäbische Alb; Württemberg, Fachschema: Burg / Einzelne Burgen~Schwäbische Alb, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 29, Gewicht: 1734, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die Freigrenze für steuerliche Vorteile für Studenten?
Die Freigrenze für steuerliche Vorteile für Studenten beträgt in Deutschland derzeit 9.744 Euro pro Jahr. Das bedeutet, dass ein Student bis zu diesem Betrag steuerfrei verdienen kann, ohne dass Steuern anfallen. Verdient ein Student mehr als diese Grenze, müssen Steuern auf den darüber hinausgehenden Betrag gezahlt werden. **
-
Wie lange war Augustus Römischer Kaiser?
Augustus war römischer Kaiser von 27 v. Chr. bis 14 n. Chr., also insgesamt 41 Jahre lang. Er war der erste Kaiser des Römischen Reiches und spielte eine entscheidende Rolle bei der Umgestaltung der römischen Republik in ein Kaiserreich. Während seiner Herrschaft führte er zahlreiche Reformen durch und festigte die Macht der Kaiser. Seine Regierungszeit wird oft als Beginn des sogenannten Prinzipats angesehen, einer Phase der römischen Geschichte, die von relativer Stabilität und Prosperität geprägt war. **
-
Wie kann man als Selbstständiger oder Freiberufler steuerliche Vorteile nutzen?
Als Selbstständiger oder Freiberufler kann man steuerliche Vorteile nutzen, indem man alle berufsbezogenen Ausgaben sorgfältig dokumentiert und von der Steuer absetzt. Zudem sollte man regelmäßig die aktuellen steuerlichen Regelungen und Möglichkeiten prüfen, um keine Einsparmöglichkeiten zu verpassen. Ein Steuerberater kann dabei helfen, individuelle Strategien zu entwickeln, um die Steuerlast zu minimieren. **
-
Wie können Freibeträge genutzt werden, um steuerliche Vorteile zu erzielen?
Freibeträge können genutzt werden, um das zu versteuernde Einkommen zu senken. Dadurch verringert sich die Steuerlast des Steuerpflichtigen. Freibeträge können beispielsweise für Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen geltend gemacht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.